




il caso
Dai pendolari agli autotrasportatori fino all'e-commerce, guida alla crisi del gasolio: chi paga il conto più salato
Tutti i numeri e i meccanismi di trasmissione che spingono verso l'alto i costi di beni e servizi
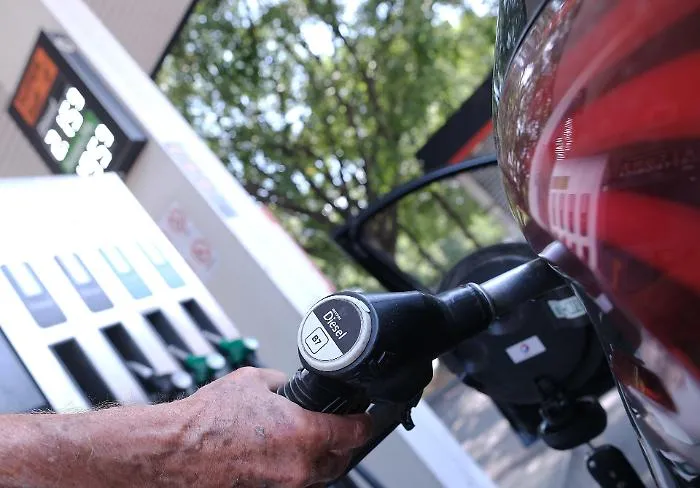
Il rincaro del gasolio nasce nelle raffinerie, attraversa i serbatoi dei mezzi pesanti e rischia di riflettersi infine sugli scaffali della grande distribuzione. Quando il carburante scarseggia, l’effetto economico va ben oltre la spesa del singolo automobilista alla pompa: comprime i margini dell’autotrasporto, fa lievitare i costi delle lavorazioni agricole e industriali e rende più onerosa la movimentazione quotidiana di merci, materie prime e prodotti alimentari.
La fase attuale di stress sul diesel non coincide semplicemente con le oscillazioni del prezzo del greggio. Trattandosi di un distillato, il prezzo finale dipende dalla disponibilità e dall’efficienza degli impianti di raffinazione, dalla qualità delle partite lavorabili, dal livello delle scorte e dalle dinamiche dei flussi commerciali. Per queste ragioni il gasolio può subire impennate più accentuate del barile quando la filiera della trasformazione entra in difficoltà. Un quadro puntuale emerge dal rapporto dell’Agenzia internazionale dell’energia (IEA) dell’11 settembre 2026, che segnala una pressione particolarmente marcata sui distillati medi.
Ad agosto 2026 la lavorazione mondiale delle raffinerie si è attestata a 81,4 milioni di barili al giorno, con un calo di 4,2 milioni di barili al giorno su base annua. Nello stesso mese, le scorte petrolifere osservate sono diminuite di altri 95 milioni di barili, portando il prelievo cumulato da febbraio a 507 milioni di barili. La scarsità di feedstock adeguato e le criticità operative degli impianti hanno spinto i margini di raffinazione nell’area atlantica su livelli record, in particolare nel segmento del diesel. A differenza di altri carburanti, il gasolio è richiesto in modo concomitante da più settori strategici: autocarri, veicoli commerciali, macchine agricole, mezzi da cantiere, unità navali, generatori e impianti industriali. La penuria, dunque, non resta confinata alla rete stradale ma si propaga lungo l’intera catena del valore. Primo fronte d’impatto: l’autotrasporto merci Il trasporto su gomma è il comparto più esposto ai rincari.
Il carburante costituisce una delle principali voci variabili di costo per un vettore: mentre l’aumento alla pompa è immediato, il riallineamento delle tariffe ai committenti richiede spesso settimane o mesi. Laddove i contratti non prevedano clausole di adeguamento automatico, il caro-gasolio viene inizialmente assorbito nei margini dell’impresa prima di essere rinegoziato con produttori e distributori. I valori di riferimento elaborati per il Ministero delle Infrastrutture e dei Trasporti (metodologia dicembre 2024, diffusi da Confetra) fotografano il peso dell’energia: per i veicoli industriali oltre 26 tonnellate, su una percorrenza convenzionale annua di 100.000 chilometri, il costo indicativo del gasolio oscillava tra 0,54 e 0,94 euro al chilometro.
La ricaduta aritmetica sulle flotte è evidente: un mezzo pesante che percorre 100.000 chilometri l’anno con un consumo medio di 1 litro ogni 3 chilometri brucia circa 33.300 litri. Un rincaro di soli 10 centesimi al litro si traduce in oltre 3.300 euro di spesa aggiuntiva annua per veicolo. Su una flotta di 50 camion, l’aggravio teorico supera i 165.000 euro l’anno. Di fronte a simili pressioni, le aziende possono ridurre temporaneamente i margini, applicare fuel surcharge, riorganizzare le tratte o rinunciare ai collegamenti meno redditizi.
Nel 2025 il trasporto stradale di merci nell’Unione europea ha raggiunto 1.886 miliardi di tonnellate-chilometro. Il cluster “alimenti, bevande e tabacco” si è confermato il primo per volume con 311,1 miliardi di tonnellate-chilometro, seguito da prodotti agricoli e merci raggruppate. Cinque Paesi — Germania, Francia, Spagna, Polonia e Italia — concentrano da soli i due terzi del tonnellaggio movimentato nel continente. La filiera agroalimentare è esposta su due fronti.
In campo, il gasolio alimenta trattori, mietitrebbie e sistemi di pompaggio per l’irrigazione, oltre ai veicoli aziendali. Dopo la raccolta, incide su trasporto, refrigerazione, trasformazione e distribuzione. L’impatto varia per tipologia di prodotto: - Le colture che richiedono numerose lavorazioni meccaniche risentono maggiormente dell’incremento dei costi diretti di produzione. - I freschi e deperibili (ortofrutta, latticini, carne) necessitano di logistiche rigide, con consegne frequenti e catene del freddo non comprimibili. Il trasferimento del caro-carburante allo scaffale non è né istantaneo né uniforme: dipende dal peso del trasporto sul valore finale del bene, dalle distanze, dal numero di passaggi logistici e dal potere contrattuale degli operatori. Per beni leggeri e di alto valore l’assorbimento è più agevole; per merci pesanti o a basso valore unitario la distanza incide in modo determinante.
Costruzioni, attività estrattive, cemento, laterizi, vetro e lavorazioni dei metalli figurano tra i comparti a elevata vulnerabilità: il gasolio alimenta sia i macchinari di cantiere ed estrazione sia il trasporto di materiali ad alto tonnellaggio Nell’edilizia, la rigidità dei contratti aggrava la criticità: preventivi approvati mesi prima spesso non contemplano clausole di revisione per shock improvvisi del carburante, costringendo le imprese a rinegoziare, ridurre la redditività o rallentare i lavori. Nella manifattura organizzata in logiche “just in time”, la riduzione delle scorte aumenta la sensibilità a costi e regolarità dei trasporti, spingendo verso il raggruppamento delle spedizioni o la ricerca di fornitori più prossimi.
Nel commercio al dettaglio e nelle piattaforme online, l’impatto del diesel si concentra sull’ultimo miglio: tragitti brevi in ambito urbano, traffico intenso, soste frequenti e carichi non sempre ottimali. L’aumento dei costi operativi dei veicoli commerciali può tradursi in supplementi per la consegna, soglie più alte per l’opzione “gratuita” o minore frequenza dei rifornimenti. Attraverso distributori intermedi e operatori logistici, l’incremento si ripercuote indirettamente anche su bar, ristoranti e strutture alberghiere.
Per i nuclei con auto a gasolio, il calcolo è immediato: con un consumo annuo di 1.000 litri, ogni aumento di 10 centesimi al litro pesa 100 euro in più all’anno (150 euro per 1.500 litri). L’effetto è più severo per pendolari, residenti in aree rurali prive di trasporto pubblico strutturato e lavoratori autonomi che usano il mezzo come strumento di lavoro. A questo si somma la quota indiretta trasferita sui prezzi al consumo di beni e servizi. Le serie storiche nell’Unione europea documentano l’elevata volatilità del comparto: nel giugno 2022 il prezzo del diesel per uso privato registrò un +45,2% su base annua, seguito da fasi successive di flessione. I dati settimanali della Commissione europea, con e senza imposte, costituiscono il riferimento per isolare la componente industriale da accise e IVA.
La risposta del sistema economico sconta vincoli tecnologici. Secondo Eurostat (2023), il gasolio rappresentava ancora il 64% dell’energia impiegata nel trasporto stradale europeo (esclusi i biocarburanti), mentre l’elettricità si fermava allo 0,5%. Nel breve periodo, le opzioni di mitigazione per le imprese restano soprattutto operative: ottimizzazione dei coefficienti di carico, riduzione dei viaggi a vuoto, manutenzione accurata dei mezzi e, dove praticabile, spostamento modale verso ferrovia e cabotaggio marittimo.