




I CALCOLI
Bollo auto 2027, conviene intestare la seconda vettura a un familiare? Costi e simulazioni
L’esenzione vale per un solo mezzo a persona e, per ora, soltanto nel 2027: ecco perché una voltura in famiglia può costare più del beneficio
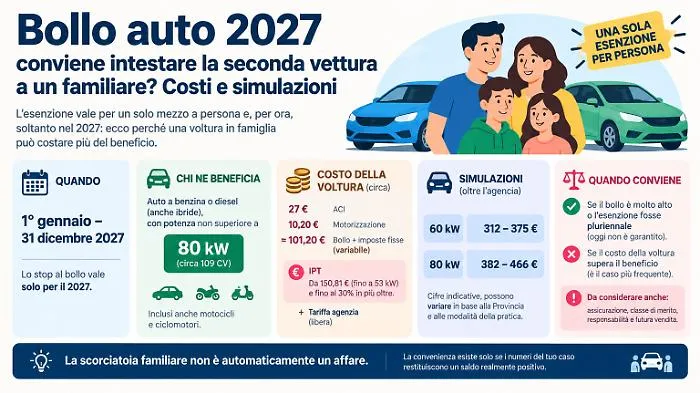
Due auto sotto gli 80 kW, un solo proprietario e una sola esenzione. L’annuncio dello stop al bollo per il 2027 ha trasformato una questione fiscale in un calcolo familiare: conviene intestare la seconda vettura al coniuge o a un figlio? Prima di firmare, però, bisogna mettere sul tavolo il costo del passaggio di proprietà.
Il motivo è semplice: l’esenzione approvata dal Consiglio dei ministri il 16 settembre 2026 riguarda un solo veicolo per ciascuna persona fisica. Chi possiede due automobili potenzialmente agevolabili ha quindi iniziato a chiedersi se trasferirne una a un familiare possa consentire alla famiglia di non pagare due bolli. La risposta richiede però un confronto tra un risparmio annuale e una spesa immediata che, in molti casi, vale diverse annualità della tassa automobilistica.
Cosa prevede davvero lo stop al bollo
La misura varata dal Governo non cancella definitivamente il tributo: introduce un’esenzione riferita ai versamenti con scadenza ordinaria compresa tra il 1° gennaio e il 31 dicembre 2027. Ne beneficiano le persone fisiche tenute al pagamento per un’autovettura a benzina o diesel, anche ibrida, con potenza non superiore a 80 kW, equivalenti a circa 109 cavalli. Sono inclusi anche motocicli e ciclomotori.
Il limite deve essere verificato sulla carta di circolazione, generalmente al campo P.2. Per le ibride questo dato può indicare la sola potenza del motore termico e non quella complessiva pubblicizzata dal costruttore. Se una persona possiede più auto compatibili, l’esenzione non si moltiplica: resta circoscritta a un mezzo. Al momento, inoltre, l’agevolazione è prevista soltanto per il 2027; un’eventuale estensione strutturale richiederebbe un successivo intervento normativo.
Quanto costa intestare la seconda auto a un familiare
Il trasferimento tra coniugi, genitori, figli o altri parenti è a tutti gli effetti un passaggio di proprietà. Non diventa gratuito perché avviene all’interno della famiglia. La spesa comprende normalmente 27 euro di emolumenti ACI, 10,20 euro di diritti della Motorizzazione, imposte di bollo per l’istanza e il Documento unico e, quando necessaria, quella per l’autentica dell’atto. La parte fissa può così arrivare a circa 101,20 euro, prima dei costi di riscossione e dell’eventuale compenso dell’agenzia.
La voce più pesante è l’Imposta provinciale di trascrizione (IPT). Fino a 53 kW l’importo base è di 150,81 euro; oltre questa soglia il calcolo dipende dalla potenza e dalla maggiorazione deliberata dalla Provincia, che può arrivare al 30%. Rivolgendosi a una delegazione ACI o a un’agenzia di pratiche automobilistiche bisogna poi aggiungere una tariffa di intermediazione stabilita liberamente.
Per avere un ordine di grandezza, il trasferimento di un’auto da 60 kW può collocarsi, al netto dell’agenzia, intorno a 312-375 euro; per una vettura da 80 kW si sale indicativamente a 382-466 euro. Sono simulazioni, perché il conto finale varia in base alla Provincia, alle modalità della pratica e alle eventuali esenzioni applicabili.
Quando l’operazione può convenire
Il confronto va fatto con il bollo effettivamente dovuto sulla seconda auto, consultando il servizio regionale o il calcolatore ACI. Se il passaggio costa 400 euro e consente di evitare nel solo 2027 una tassa da 170 euro, l’operazione produce una perdita immediata di 230 euro. Potrebbe apparire più interessante con un bollo elevato o se l’esenzione diventasse pluriennale, ma questa seconda condizione non è oggi garantita.
Occorre considerare anche gli effetti non fiscali. Cambiare intestatario significa modificare la titolarità giuridica del veicolo e può incidere sull’assicurazione, sulla classe di merito applicabile, sulle responsabilità connesse all’auto e sulla gestione di una futura vendita. Prima di procedere è quindi opportuno chiedere un preventivo completo per il passaggio e una simulazione alla compagnia assicurativa.
La scorciatoia familiare, insomma, non è automaticamente un affare. Con una misura limitata a un solo anno, il costo della voltura rischia di superare il beneficio. La convenienza esiste soltanto quando i numeri del singolo caso - bollo evitato, IPT, spese amministrative e assicurazione - restituiscono un saldo realmente positivo.