




LA GUIDA
Rimborso 730, quando arriva davvero: la data del 20, i tempi in busta paga e chi deve aspettare dicembre
Dal giorno di trasmissione al ruolo del sostituto d’imposta, il percorso del credito segue passaggi precisi: ecco perché due dichiarazioni inviate a poca distanza possono essere rimborsate in mesi diversi.
La busta paga arriva, ma del rimborso Irpef non c’è traccia. È una situazione che può sembrare un ritardo e che, invece, spesso dipende da un dettaglio poco intuitivo: nel calendario del 730 non conta soltanto il mese di invio, ma la finestra temporale in cui la dichiarazione viene elaborata. E il confine decisivo non cade il 30 o il 31: passa dal giorno 20.
Il calendario non segue semplicemente i mesi
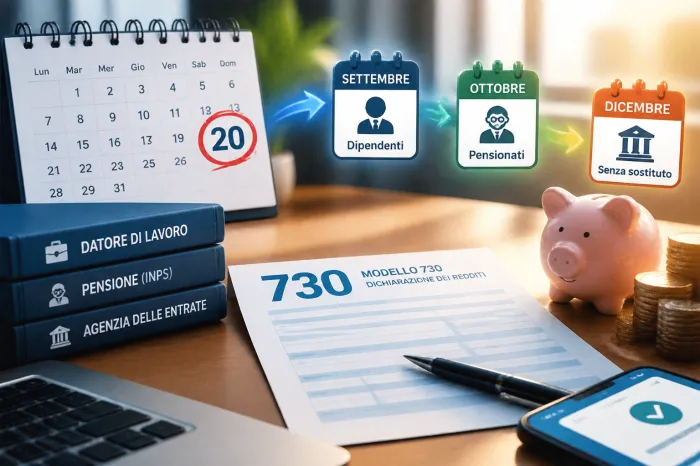
L’equivoco più frequente nasce dal modo in cui si guarda alla data di trasmissione. Per il contribuente che ha inviato la dichiarazione il 28 giugno, giugno resta il mese di riferimento. Nel circuito dell’assistenza fiscale, invece, quella pratica può ricadere nella finestra di lavorazione successiva. La data spartiacque da considerare, nel calendario operativo ricostruito per i rimborsi, è infatti il 20 del mese, non il suo ultimo giorno.
La conseguenza è concreta: i modelli inviati dal 21 giugno al 20 luglio producono ordinariamente il conguaglio nella busta paga di settembre. Per i pensionati, i cui tempi sono normalmente più lunghi di circa un mese, l’accredito è atteso con il cedolino di ottobre. Il fatto che il rimborso non compaia ad agosto o nella pensione di settembre, dunque, non indica automaticamente un’anomalia. Può dipendere dalla finestra in cui la dichiarazione è entrata nel flusso delle elaborazioni.
Va però distinta questa scansione pratica dalle scadenze tecniche previste per Caf e professionisti, che elaborano e trasmettono i prospetti di liquidazione secondo finestre stabilite dalla normativa. Per esempio, per i 730 presentati agli intermediari dal 21 giugno al 15 luglio 2026, il calendario dell’Agenzia delle Entrate ha fissato al 23 luglio la consegna al contribuente della dichiarazione elaborata e del modello 730-3. Tra invio, disponibilità del risultato contabile, ricezione da parte del sostituto e chiusura della busta paga possono quindi trascorrere diverse settimane.
Chi paga il rimborso
Quando il 730 contiene un credito, non è sempre l’Agenzia delle Entrate a versarlo direttamente. Se nella dichiarazione è indicato un sostituto d’imposta, il conguaglio viene effettuato dal datore di lavoro oppure dall’ente pensionistico. Il credito compare quindi nella retribuzione o nella pensione; allo stesso modo, se il risultato è a debito, il sostituto applica le trattenute dovute.
Il documento da controllare è il prospetto di liquidazione 730-3. Qui sono riepilogati il calcolo dell’Irpef, le addizionali, le ritenute già subite e il risultato finale. Nei righi dedicati al conguaglio si trova l’importo che dovrà essere rimborsato o trattenuto. Se la dichiarazione è congiunta, il prospetto riporta un risultato complessivo riferito ai due coniugi, mentre l’erogazione passa attraverso il sostituto del dichiarante.
Per i pensionati che hanno indicato l’Inps come sostituto, l’Istituto ha avviato nel 2026 l’applicazione dei conguagli fiscali a partire dal cedolino di agosto, man mano che riceveva i risultati contabili. Questo chiarisce perché contribuenti che hanno presentato il modello nello stesso periodo possano vedere il rimborso in mesi differenti: conta anche quando il prospetto è arrivato ed è stato acquisito dall’ente.
Senza sostituto, pagamento diretto e tempi più lunghi
La situazione cambia per chi presenta il 730 senza sostituto d’imposta. È il caso, per esempio, di chi non ha un datore di lavoro disponibile a effettuare il conguaglio, ma questa modalità può essere scelta anche da altri contribuenti. Se emerge un credito, il pagamento non passa dalla busta paga o dalla pensione: viene gestito direttamente dall’Agenzia delle Entrate.
Per la campagna dichiarativa 2026, il riferimento operativo per questi rimborsi è dicembre. Il contribuente deve quindi mettere in conto un’attesa più lunga rispetto a chi dispone di un sostituto. Se all’Agenzia è stato comunicato un Iban intestato o cointestato al beneficiario, il rimborso può essere accreditato sul conto bancario o postale. L’indicazione delle coordinate finanziarie riduce i passaggi materiali e il rischio di problemi legati alla consegna di strumenti di pagamento.
Se dal 730 senza sostituto risulta invece un debito, il contribuente deve versarlo tramite modello F24. Anche questa informazione è visibile nel prospetto di liquidazione, che distingue gli importi da pagare da quelli chiesti a rimborso.
Rimborsi elevati: i controlli non sono automatici in ogni caso
Un credito superiore a 4.000 euro merita una verifica più attenta, ma non significa necessariamente che il pagamento sarà bloccato. La legge consente controlli preventivi quando la dichiarazione precompilata viene modificata in modo da incidere sul reddito o sull’imposta e presenta elementi di incoerenza, oppure determina un rimborso oltre tale soglia.
I controlli possono essere automatizzati o riguardare la documentazione giustificativa. Devono essere effettuati entro quattro mesi dal termine di trasmissione della dichiarazione, o dalla data di invio se successiva. Il rimborso riconosciuto dopo le verifiche deve essere erogato dall’Agenzia entro il sesto mese successivo al termine di trasmissione, o all’invio tardivo. Per un 730 trasmesso nei termini ordinari, l’attesa può quindi estendersi fino a marzo 2027. Non basta tuttavia il solo superamento dei 4.000 euro per affermare che ogni pratica sarà sottoposta a controllo: la norma attribuisce all’amministrazione una facoltà, da esercitare nei casi previsti.
Che cosa controllare prima di segnalare un ritardo
Il primo passo è recuperare la ricevuta di presentazione e verificare la data esatta di invio, senza fermarsi al mese. Poi occorre consultare il 730-3 per accertare che il risultato sia effettivamente a credito e controllare quale sostituto sia stato indicato. Un cambio di datore di lavoro, dati non aggiornati o l’assenza del soggetto tenuto al conguaglio possono impedire la normale erogazione in busta paga.
Nell’area riservata della dichiarazione precompilata e nei servizi fiscali online è inoltre possibile verificare i dati trasmessi e l’esito della liquidazione, accedendo con Spid, Cie o Cns. I pensionati possono controllare il cedolino e i servizi Inps; i lavoratori dipendenti dovrebbero confrontare il 730-3 con le voci fiscali riportate nella busta paga.
La regola utile, in definitiva, è non confondere il giorno dell’invio con quello dell’accredito. Tra i due passaggi ci sono l’elaborazione del prospetto, la trasmissione del risultato contabile e i tempi amministrativi del datore di lavoro o dell’ente pensionistico. Per chi ha inviato il 730 tra il 21 giugno e il 20 luglio, settembre per i dipendenti e ottobre per i pensionati rappresentano quindi la normale finestra di pagamento; per il 730 senza sostituto, l’orizzonte si sposta invece a dicembre.