




la manovra
Ecobonus, allo studio il ritorno al 65%: cosa cambia davvero per chi deve rinnovare casa
La revisione allo studio riapre il confronto sugli incentivi. Aliquote vigenti, tecnologie solari e recupero fiscale: i punti da chiarire prima di scegliere i lavori
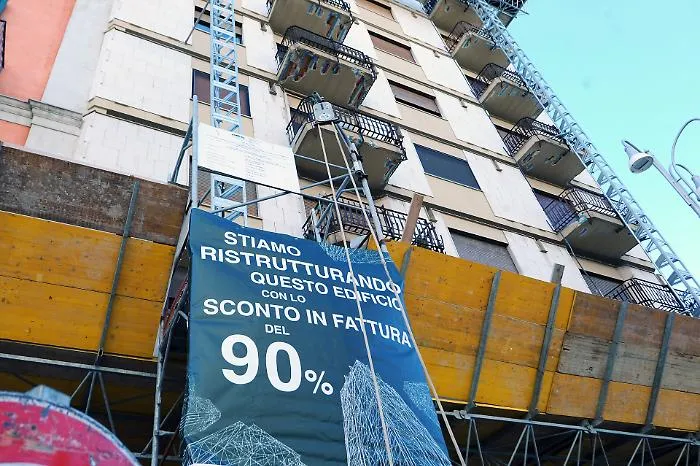
Sul preventivo per rendere una casa più efficiente, la percentuale del bonus può pesare quanto la scelta dell’impianto. Ma tra un’agevolazione in vigore e una riforma allo studio c’è una distanza che chi paga i lavori non può ignorare. Il possibile ritorno a un ecobonus differenziato riapre il confronto sugli incentivi: per le famiglie, la prima esigenza è capire che cosa si può già utilizzare e che cosa resta da decidere.
Il governo valuta una revisione dell’ecobonus che riporti al centro la tipologia dei lavori, superando un sistema nel quale la percentuale di detrazione dipende soprattutto dall’uso dell’immobile. Secondo quanto riportato da Repubblica, l’orientamento è verso incentivi differenziati, con l’ipotesi di tornare al 65% per alcuni interventi e di includere i pannelli solari. È però un progetto in discussione: non una nuova agevolazione già utilizzabile, né una percentuale garantita per ogni lavoro.
Per chi deve decidere se sostituire gli infissi, intervenire sull’impianto di riscaldamento o installare un sistema solare, la distinzione è sostanziale. Un preventivo può essere costruito sulle regole vigenti; un beneficio annunciato, invece, non dovrebbe diventare una voce certa nel bilancio familiare. Il punto non è soltanto quanto lo Stato potrebbe riconoscere, ma quali spese saranno ammesse, a quali condizioni e da quando.
Le aliquote che valgono oggi
Il riferimento operativo resta la disciplina illustrata dall’Agenzia delle Entrate. Per le spese di efficientamento energetico sostenute nel 2026, la detrazione ordinaria è del 36%, elevata al 50% per gli interventi sull’abitazione principale quando ricorrono i requisiti previsti. In assenza di ulteriori modifiche, per il 2027 le percentuali scendono rispettivamente al 30% e al 36%. Questi sono i valori da distinguere dalle ipotesi di riforma.
L’aliquota maggiorata non riguarda genericamente qualsiasi immobile chiamato “prima casa”. Le indicazioni dell’Agenzia richiedono che la spesa sia sostenuta dal proprietario o dal titolare di un diritto reale di godimento e che l’unità sia adibita ad abitazione principale. La posizione di chi paga e la destinazione dell’immobile vanno quindi controllate prima di applicare la percentuale più favorevole.
La conferma delle aliquote più favorevoli per il 2026 deriva dalla proroga descritta anche nel dossier del Senato sulla legge di bilancio: il regime previsto per il 2025 è stato mantenuto per un altro anno per ecobonus, ristrutturazioni e interventi antisismici. È un passaggio importante per non utilizzare, nei calcoli attuali, le percentuali più basse originariamente previste per il 2026.
Pannelli solari: la distinzione che cambia il bonus
Nel dibattito sugli incentivi, l’espressione “pannelli solari” rischia di nascondere una differenza decisiva. Il solare termico serve a produrre acqua calda; il fotovoltaico produce energia elettrica. Non sono tecnologie intercambiabili, né basta il loro comune utilizzo dell’energia del sole per attribuire automaticamente lo stesso trattamento fiscale. ENEA dedica ai collettori solari termici una specifica categoria dell’ecobonus.
Il solare termico, dunque, non rappresenta di per sé una novità assoluta nel perimetro dell’agevolazione: è già tra gli interventi contemplati. La guida dell’Agenzia delle Entrate sulle ristrutturazioni, invece, riconduce a quel diverso beneficio anche gli impianti fotovoltaici destinati ai bisogni energetici dell’abitazione. Di fronte all’ipotesi di riforma, occorrerà leggere il testo normativo per capire quali tecnologie saranno effettivamente coinvolte, senza estendere per analogia un annuncio a ogni impianto installato sul tetto.
La domanda utile da rivolgere al progettista o all’installatore non è quindi soltanto “quanto recupero?”, ma “attraverso quale agevolazione?”. Una risposta precisa dovrebbe identificare l’intervento, la norma applicabile, i requisiti tecnici e la documentazione necessaria. È su questi elementi che si può confrontare un’offerta, non su una percentuale pubblicizzata senza condizioni.
Il beneficio fiscale non è uno sconto immediato
Un altro equivoco riguarda il momento in cui il vantaggio arriva. L’ecobonus ordinario viene ripartito in dieci rate annuali di pari importo: il recupero fiscale si distribuisce nel tempo e non coincide con una riduzione automatica della fattura dell’impresa. Questa scansione deve entrare nel calcolo della sostenibilità della spesa, insieme alle condizioni che consentono di utilizzare la detrazione.
Un esempio puramente aritmetico chiarisce la differenza. Su 10.000 euro interamente agevolabili, una detrazione del 50% vale complessivamente 5.000 euro, distribuiti in dieci quote da 500 euro. Al 36%, il totale è 3.600 euro, con quote da 360 euro. Non è una simulazione valida per qualsiasi cantiere: presuppone che tutta la spesa sia ammessa e che il contribuente possa utilizzare il beneficio. Serve, però, a distinguere il costo iniziale dal recupero successivo.